Conceição Aparecida Screpante
Excelente profissional! Comprometido e engajado. Recomendo com louvor.
O plano negou o exame. O reajuste veio muito acima do esperado. O remédio que o médico receitou custa mais do que você ganha no mês. Se isso soa familiar, a negativa não é a última palavra, e existe um caminho para conferir.
E na saúde tem um detalhe a mais: o tempo pesa. Quando o tratamento não pode esperar, a Justiça pode ser acionada em caráter de urgência.
Quero Ajuda Especializada(E por que você pode confiar)
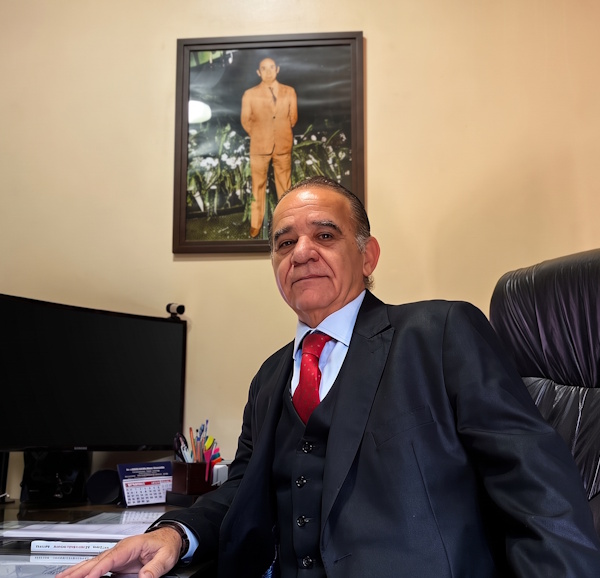
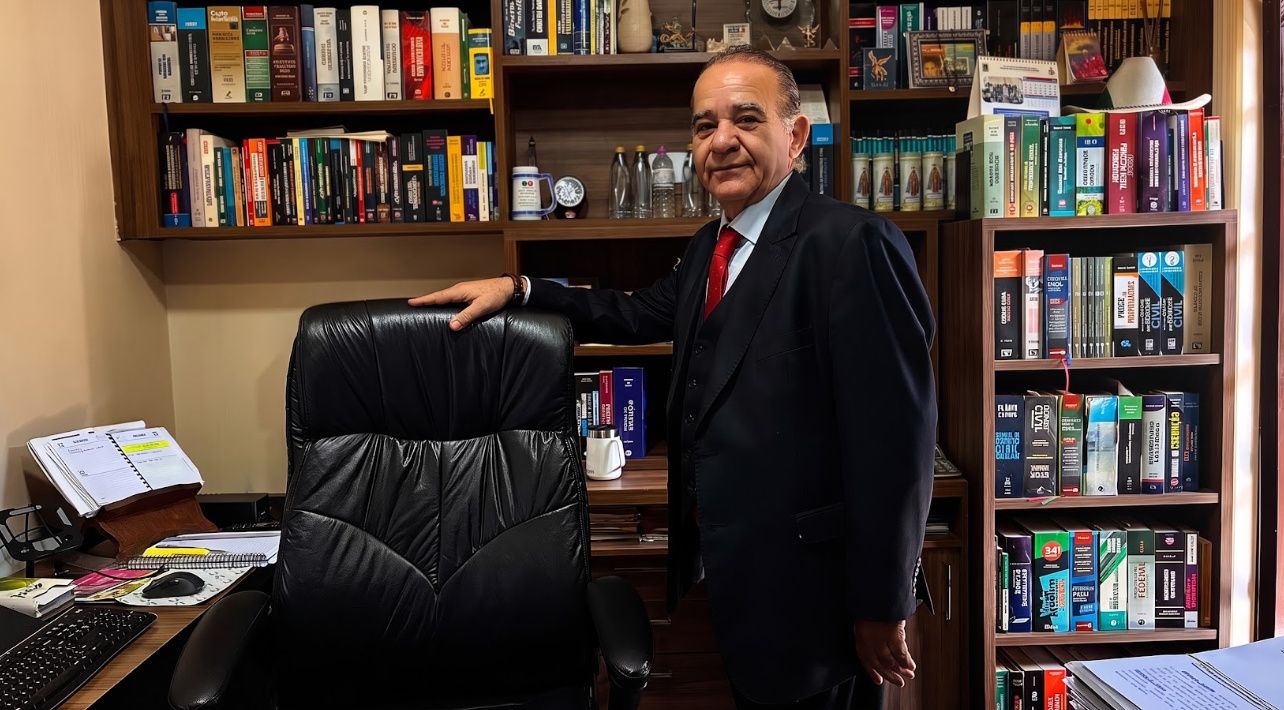
Sou advogado em São Paulo desde 1987 e atendo cada cliente pessoalmente, do primeiro contato até o fim do processo, sem intermediários.
Presidi por dois mandatos a 96ª Subseção da OAB-SP, na Lapa, e fundei a 238ª Subseção, na Freguesia do Ó.
Sou autor do livro Recurso Adesivo, publicado pela Editora Saraiva, professor universitário de Processo Civil desde 2005 e colunista do portal jurídico Migalhas.
Quem ouve a sua história é quem estuda os seus documentos e vai com você à audiência. É o jeito que eu escolhi trabalhar.
Saber Mais sobre o Dr. PedroAdvocacia contínua
em São Paulo desde 1987
Cursos de especialização
catalogados e concluídos
Publicações contínuas
no portal jurídico Migalhas
Presidência da 96ª
Subseção da OAB-SP (Lapa)
Os problemas com planos de saúde e tratamentos que mais chegam ao escritório. Se o seu não está aqui, me chama mesmo assim.
O plano recusou exame, cirurgia, internação ou terapia que o seu médico prescreveu.
Mensalidade reajustada muito acima do razoável, sem explicação clara, principalmente nos planos coletivos.
Aumento pesado ao mudar de faixa etária, em especial na última faixa, aos 59 anos.
Remédio prescrito negado pelo plano ou pelo SUS, inclusive quando está fora da lista oficial.
Terapias como ABA, fonoaudiologia e terapia ocupacional negadas ou limitadas em número de sessões.
Internação domiciliar negada ou interrompida pelo plano, mesmo com indicação médica.
Bariátrica, cirurgia reparadora pós bariátrica e outros procedimentos negados como se fossem estéticos.
Quimioterapia, inclusive a oral, radioterapia e exames de acompanhamento do câncer recusados ou atrasados.
Contrato cancelado pela operadora sem aviso prévio, ou no meio de um tratamento em andamento.
Direito de manter o plano da empresa depois de sair, com a mesma cobertura que você tinha.
Atendimento de urgência negado por carência. Nesses casos, a carência máxima é de 24 horas de contrato.
Medicamentos, cirurgias e vagas de internação que o SUS deveria garantir e não garante a tempo.
Entendo. E é justamente por isso que você precisa de informação.
Diante de uma negativa, com a saúde em jogo, é comum pensar assim:
Nenhuma dessas três frases é verdade.
O plano não pode cancelar o seu contrato porque você buscou um direito. Nos planos individuais, o cancelamento só é permitido em caso de fraude ou atraso de mais de 60 dias no pagamento, com aviso prévio.
Sobre o rol da ANS: desde 2022, a lei deixa claro que ele é uma referência básica, não um limite. Um tratamento fora da lista pode ter cobertura, cumpridos requisitos como a prescrição médica e a comprovação de eficácia.
E quando o caso é urgente, é possível pedir uma liminar: uma decisão rápida para garantir o tratamento enquanto o processo segue. Dá pra começar bem menor do que isso: me manda uma mensagem, conta o que aconteceu e eu te digo se há caso, sem compromisso nenhum.
O que muda quando o seu caso tem um advogado de verdade por trás.
Sem intermediários. Você não repete a sua história para três pessoas diferentes antes de ser ouvido.
Nada de "juridiquês". Você entende o que está sendo pedido, por que, e o que esperar de cada etapa.
Contrato, relatório médico, boletos e a negativa do plano conferidos documento por documento, para nenhum direito ficar de fora.
Atualizações do seu processo no canal que você já usa todo dia, com respostas objetivas.
Livro jurídico publicado por uma das editoras de Direito mais respeitadas do Brasil.
Atendimento presencial na Freguesia do Ó, zona norte de São Paulo, ou 100% online, como for melhor para você.
O que quem já foi atendido diz no Google.
Na saúde, esperar também custa.
A ANS define prazos máximos para o plano garantir consultas, exames e cirurgias. E quando a demora ou a negativa coloca a saúde em risco, é possível pedir à Justiça uma liminar, que costuma ser analisada em poucos dias.
Na prática: quanto antes a negativa for questionada, mais cedo o tratamento pode começar. Confira abaixo os principais prazos que podem afetar o seu caso.
Atendimento presencial na zona norte de São Paulo, ou online, de onde você estiver.
Boa pergunta. E eu respondo, olhando para o seu caso.
Cada caso é diferente: o tipo de plano, o tratamento negado, a urgência, os documentos disponíveis. Por isso, não existe um valor único que sirva para todo mundo.
O que eu posso te garantir é a forma como isso é feito:
A primeira conversa serve para eu entender a sua situação e te dizer, com honestidade, se existe um caminho.
É só abrir o WhatsApp e me contar o que aconteceu.
O que fazer para começar, do jeito mais simples
Carteirinha e contrato do plano, os últimos boletos, o pedido e o relatório do médico e, se tiver, a negativa. Você pode pedir ao plano que informe o motivo da recusa por escrito. Não precisa estar completo: o que faltar a gente vê junto.
Quando o médico pediu o tratamento, quando o plano respondeu, os números de protocolo e o que foi dito em cada ligação. Em caso de reajuste, anote o valor antes e depois do aumento. Não precisa saber o nome jurídico de nada, basta contar do seu jeito.
Conte o que aconteceu e mande fotos do pedido médico e da negativa. Quem lê e responde é o próprio advogado.
Você recebe uma explicação clara sobre o que o plano deveria cobrir, se existe urgência e se vale a pena entrar com a ação. Consultar não obriga você a seguir adiante.
Quando há urgência, o pedido de liminar vai junto com a ação, para o tratamento não ficar esperando o fim do processo. Você acompanha cada etapa.
Também posso te ajudar em outras questões.
O próximo passo é seu. Você leu até aqui, então sabe que essa dúvida merece uma resposta.
A diferença entre quem fica na dúvida e quem sabe exatamente quais são os seus direitos é uma conversa.
E essa conversa começa em um clique no botão abaixo.
Cada etapa existe para você entender exatamente
onde está o seu caso, sem juridiquês,
do início ao fim.
Entendemos sua
situação, dúvidas e
objetivos com calma.
Estudo detalhado dos
documentos e do
histórico do processo.
Definição do caminho
mais claro e seguro
para o seu caso.
Você acompanha cada
andamento, sem
surpresas pelo caminho.
Nem sempre. Desde a Lei 14.454/2022, o rol da ANS é uma referência básica de cobertura, e não uma lista fechada. Um tratamento fora dele pode ter cobertura obrigatória quando há prescrição médica e comprovação de eficácia, ou recomendação de órgãos técnicos. Cada caso precisa ser analisado com os documentos.
Peça que a negativa seja informada por escrito, com o motivo, e anote o número de protocolo. Guarde o pedido e o relatório do médico. Com esses documentos é possível avaliar se a recusa é indevida e, se houver urgência, pedir uma liminar.
Não existe prazo fixo, mas em casos urgentes o pedido costuma ser analisado em poucos dias, às vezes em horas. O que mais pesa é a documentação: um relatório médico claro, explicando a urgência, faz muita diferença.
Pode. Nos planos coletivos o reajuste não tem teto fixado pela ANS, mas precisa ser justificado pela operadora com base em custos reais. Aumentos sem transparência podem ser revistos, e os valores pagos a mais nos últimos 3 anos podem ser devolvidos.
Se você foi demitido sem justa causa e pagava parte da mensalidade, pode manter o plano por um terço do tempo em que contribuiu, com mínimo de 6 e máximo de 24 meses, assumindo o valor integral. Aposentados que contribuíram por 10 anos ou mais podem manter o plano por tempo indeterminado.
Não. Desde 2022, as normas da ANS garantem número ilimitado de sessões com psicólogos, fonoaudiólogos, terapeutas ocupacionais e fisioterapeutas, e a cobertura do método indicado pelo médico, como a terapia ABA, para pessoas com transtornos globais do desenvolvimento, incluindo o autismo.
Nos planos individuais, o cancelamento só é permitido por fraude ou por atraso de mais de 60 dias no pagamento, com notificação prévia. Nos coletivos, mesmo quando o contrato é encerrado, a Justiça entende que o plano deve manter a cobertura de quem está em tratamento de doença grave até a alta.
Pode. Se o remédio não é fornecido ou não está na lista do SUS, é possível pedir na Justiça, desde que cumpridos os requisitos definidos pelo STF, como laudo médico fundamentado, registro na Anvisa, falta de alternativa na rede pública e comprovação de eficácia. A análise depende muito do relatório do médico.
Não encontrou a sua dúvida? Pergunte direto pelo WhatsApp